
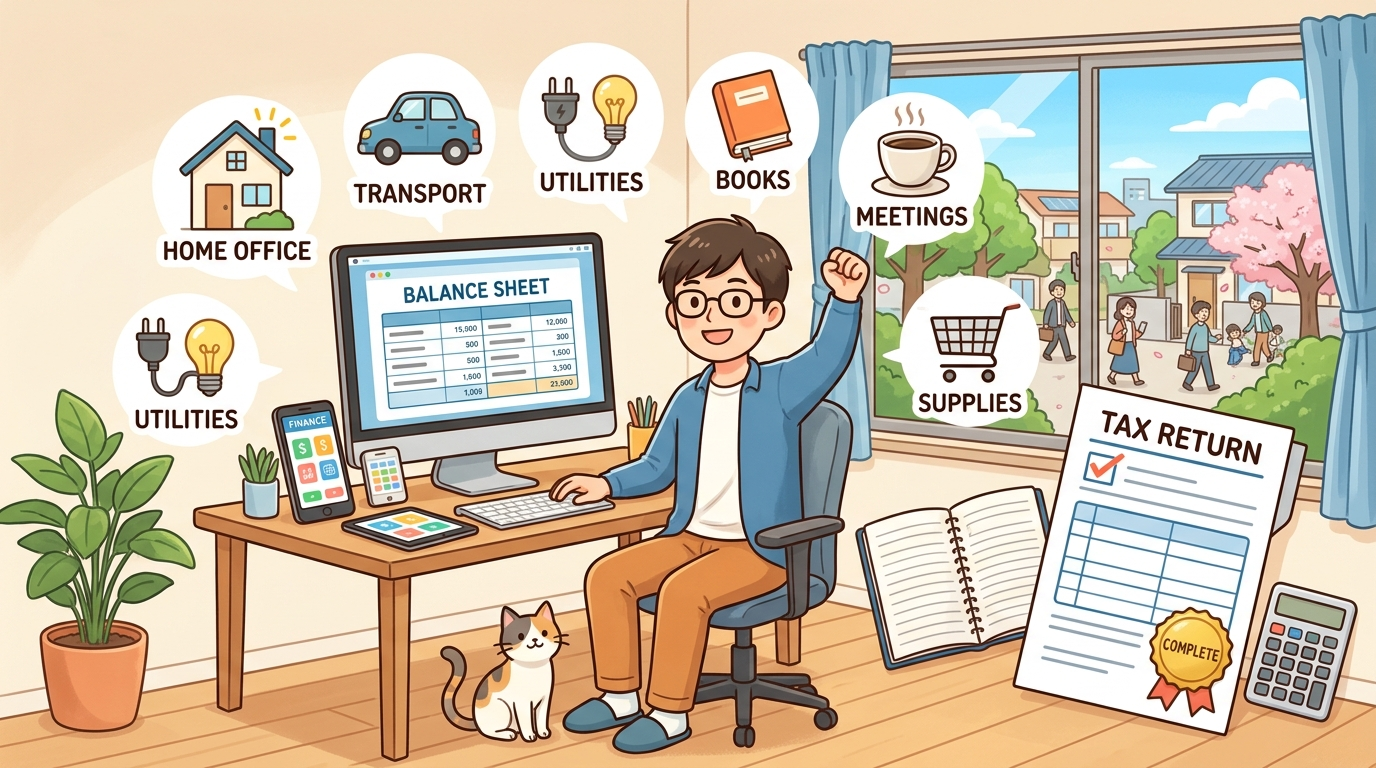
個人事業主やフリーランスが確定申告をするとき、判断に迷いやすいのが「どこまで経費として計上できるのか」という問題です。
仕事に必要な支出を正しく経費に計上すれば、事業所得を計算する際の負担を適切に反映できます。一方、プライベートの支出を経費にしたり、事業との関係を説明できない支出を計上したりすると、税務調査などで否認される可能性があります。
この記事では、経費の基本的な考え方から、経費にできるもの・できないもの、判断に迷いやすい支出、領収書の保存ルールまで、初心者向けに分かりやすく解説します。
1. 経費(必要経費)の基本的な考え方
個人事業主の必要経費とは、事業所得などを計算する際に、収入から差し引くことができる事業上の費用です。
所得税の計算では、売上原価など収入を得るために直接必要となった費用のほか、販売費や一般管理費など、業務上必要な費用も必要経費に含まれます。
基本的な判断基準は、「その支出が事業の遂行に必要であり、事業との関係を説明できるか」という点です。
例えば、Webサイトを運営する個人事業主であれば、サーバー代やドメイン代、記事制作に必要な書籍代、業務用ソフトの利用料などは、事業との関係が明確であれば経費にできます。
一方、日常の食費や趣味の買い物など、事業に関係のない支出は原則として経費にできません。
事業と私生活の両方に関係する支出は「家事按分」
自宅兼事務所の家賃や電気代、個人用と事業用を兼ねたスマートフォンの通信料などは、事業と私生活の両方に関係する支出です。
このような費用を「家事関連費」といい、事業で使用した部分を合理的な基準で区分して、必要経費に計上します。
【計算例】
家賃が月10万円で、事業に使用する部分を30%と合理的に説明できる場合
→ 月3万円を経費として計上
ただし、単に感覚で割合を決めればよいわけではありません。使用面積、使用時間、利用状況など、実態に合った根拠を残しておくことが重要です。
2. 経費にできるもの一覧
事業に必要な支出は、内容に応じてさまざまな勘定科目で処理できます。以下は主な例です。
| 勘定科目 | 具体例・注意点 |
|---|---|
| 地代家賃 | 事務所・店舗の家賃、コワーキングスペースの利用料(自宅兼事務所は事業使用分を按分) |
| 水道光熱費 | 事務所の電気代・ガス代・水道代(自宅兼事務所は事業使用分を按分) |
| 通信費 | インターネット回線、事業用スマートフォン、サーバー代、ドメイン代、郵送費 |
| 消耗品費 | 文房具、用紙、ケーブル、一般に取得価額10万円未満のパソコンや備品など |
| 減価償却費 | パソコン、事務機器、車両など、原則として取得価額10万円以上の減価償却資産 |
| 旅費交通費 | 取材・打ち合わせ・出張の電車代、バス代、タクシー代、宿泊費など |
| 車両費・燃料費 | 事業に使用する車のガソリン代、整備費、駐車場代など(私用分は除外) |
| 接待交際費 | 取引先との会食、手土産、お中元・お歳暮など、事業上必要なもの |
| 会議費 | 取引先との打ち合わせに伴う会議室代や飲食代など |
| 広告宣伝費 | Web広告、名刺、チラシ、事業用サイトの広告掲載費など |
| 外注工賃・外注費 | Web制作、デザイン、記事執筆、システム開発などを外部に依頼した費用 |
| 新聞図書費 | 事業に必要な専門書、業界紙、有料ニュースサイトなど |
| 研修費 | 事業に関連するセミナー、講習会、勉強会などの参加費 |
| 支払手数料 | 銀行の振込手数料、決済手数料、海外送金手数料、業務サービスの利用手数料など |
| 損害保険料 | 事務所の火災保険、事業用の賠償責任保険、自動車保険の事業使用分など |
| 租税公課 | 個人事業税、事業用資産に関する固定資産税、自動車税の事業使用分、印紙税など |
| 修繕費 | 事業用設備や備品の修理費用など(資産価値を高める工事などは別途判定) |
| 荷造運賃 | 商品の発送費、梱包材、配送業者への支払いなど |
| 外注関連システム利用料 | クラウドソーシングの利用料など、業務に必要なサービスの手数料 |
※勘定科目の名称や分類は、取引の内容や会計処理の方針によって異なる場合があります。重要なのは、実際の支出内容に合った処理を行い、事業との関係を説明できることです。
パソコンや備品は金額によって処理が変わる
パソコンや事務機器などは、購入金額(取得価額)によって経費への計上方法が異なります。
| 取得価額 | 基本的な取り扱い |
|---|---|
| 10万円未満 | 原則として、事業で使用を開始した年に全額を必要経費に算入 |
| 10万円以上20万円未満 | 原則として減価償却。一定の要件を満たせば一括償却資産として3年間で均等に経費化する方法も選択可能 |
| 10万円以上30万円未満 | 青色申告者など一定の要件を満たす場合、少額減価償却資産の特例を利用できることがある |
| 30万円以上 | 原則として減価償却(※2026年4月1日以降の取得分については、一定の青色申告者に40万円未満までの特例が適用される場合があります) |
2026年4月1日以降に取得した資産については、少額減価償却資産の特例の取得価額要件が40万円未満に拡充されています(2026年3月31日以前に取得した資産については、原則として30万円未満の基準が適用されます)。
この特例には、青色申告などの要件や年間の取得価額の合計限度額などがあります。購入したものが必ず一括経費にできるわけではないため、取得日や取得価額、事業での使用開始日を確認しましょう。
3. 経費にできないもの一覧
事業に関係のない私的な支出や、税法上必要経費に算入できないものは、原則として経費にできません。
① プライベートの生活費
- 日常の食費や自宅での飲食代
- 普段着や日常的な衣服の購入費
- 家族旅行や個人的なレジャー費用
- 私的な買い物や趣味の費用
- 自宅での生活に使った電気代や通信費のうち、私用に当たる部分
※事業と私生活の両方に関係する支出は、合理的に区分できる事業使用分のみを経費にします。
② 所得税・住民税などの税金や社会保険料
- 所得税・復興特別所得税
- 住民税
- 国民健康保険料・国民健康保険税
- 国民年金保険料
- 交通反則金や罰金など
- 所得税や住民税に関する延滞税・加算税など、必要経費に算入できない税金
所得税・住民税は必要経費にはなりません。国民健康保険料や国民年金保険料も事業の必要経費ではありませんが、原則として確定申告で「社会保険料控除」の対象になります。
一方、個人事業税など、事業に関連する一定の税金は必要経費にできます。税金という理由だけで一律に経費から除外するのではなく、税目ごとに判断することが大切です。
③ 個人事業主本人の給与や生活費
個人事業主本人が自分に支払う給与やボーナスは、原則として必要経費にできません。
個人事業では、事業主本人の給与ではなく、売上から必要経費などを差し引いて所得を計算します。
また、生計を一にする家族への給与も、原則として通常の給与と同じようには経費にできません。ただし、青色事業専従者給与や白色申告の事業専従者控除など、一定の要件を満たす場合には特例があります。
④ 私的な医療費・健康診断代
個人事業主本人の健康診断や人間ドックの費用は、通常、事業の必要経費にはなりません。
ただし、支出の内容や条件によっては、医療費控除の対象となる場合があります。医療費控除は必要経費とは別の制度なので、区別して考えましょう。
⑤ 住宅ローンの元本返済額
自宅兼事務所の住宅ローンについて、元本の返済額は借入金の返済であり、必要経費にはなりません。
一方、住宅ローンの利息は、事業に使用する部分など一定の条件を満たす範囲で必要経費にできる場合があります。
※ただし、住宅ローン控除などの適用を受けている場合は、事業使用割合などによって控除額に影響することがあります。個別の条件を確認しましょう。
4. 判断に迷いやすい支出の扱い
① 自宅兼事務所の家賃・電気代
自宅で仕事をしている場合、家賃や光熱費の全額を経費にすることは原則できません。
仕事専用の部屋がある場合は床面積、仕事と私生活で同じ部屋を使う場合は使用時間など、実態に応じた合理的な基準で按分します。
【計算例】家賃10万円、事業使用割合30%の場合
- 月額家賃:10万円
- 事業使用割合:30%
- 必要経費にできる金額:月3万円(年間36万円)
ただし、事業使用割合は実際の利用状況に基づいて設定し、客観的に説明できる資料を残しておきましょう。
② カフェやレストランでの飲食代
飲食代は、場所や金額だけで経費になるかどうかが決まるわけではありません。利用目的や業務との関係が重要です。
- 取引先との打ち合わせ: 業務上必要な会議費などとして計上できる場合があります。
- 取引先との会食: 接待交際費などとして計上できる場合があります。
- 1人でのカフェ作業: 仕事に必要だった事情や利用状況などによって判断されます。単に仕事をしながら飲食したという理由だけで、通常の食事代まで経費にできるわけではありません。
- 家族や友人との私的な飲食: 原則として経費にはできません。
領収書やレシートには、必要に応じて参加者、取引先名、打ち合わせの目的などを記録しておくと、事業との関係を説明しやすくなります。
③ 服装代・美容代
スーツや靴、普段着、美容院代などは、一般的に私生活でも使用できるため、事業上の支出として認められるか慎重な判断が必要です。
例えば、次のような支出は、それだけで経費になるとは限りません。
- 仕事で着用する一般的なスーツ
- 通勤や打ち合わせに使う普段着
- 日常的な美容院代や化粧品代
一方、撮影専用の衣装や舞台衣装など、業務上の必要性が明確で、私的な使用と区別できるものは経費にできる場合があります。
「仕事にも使う」という理由だけで全額を経費にせず、用途や使用実態に基づいて判断しましょう。
④ スマートフォン・インターネット料金
個人用と事業用を兼ねている場合は、通話履歴、利用時間、通信の使用状況など、実態に合った基準で按分します。
例えば、月額通信料が8,000円で、事業使用分を50%と合理的に説明できる場合、経費にできる金額は月4,000円です。仕事専用の回線であれば全額を経費にできる場合がありますが、実際の利用状況に応じた判断が必要です。
⑤ 家族への給与や家賃
家族に給与を支払ったり、家族名義の建物を事業で使用したりする場合は、通常の第三者との取引と同じように扱えないことがあります。
生計を一にする親族への給与や地代家賃などには、必要経費への算入に制限があります。青色事業専従者給与などの特例を利用する場合は、届出や従事状況、給与額の相当性などの要件を確認しましょう。
5. 経費計上で守りたい3つのルール
① 領収書・レシート・明細を保存する
必要経費として計上した支出については、領収書やレシート、請求書、クレジットカードの利用明細などを保存し、取引内容を説明できるようにしておきましょう。
青色申告では、帳簿は原則7年間、請求書や領収書などの書類は種類によって5年間または7年間の保存が必要です。消費税の仕入税額控除に関する書類などは、別途7年間の保存が必要となる場合があります。
白色申告にも帳簿や書類の保存義務があります。申告方法や書類の種類によって期間が異なるため、すべての書類が一律に7年間というわけではありません。
また、Amazonなどで受け取ったPDF領収書や電子メールで受領した請求書など、電子取引に関するデータは、電子帳簿保存法の要件に従って電子データのまま保存する必要があります。
② 領収書がない場合は記録を残す
電車やバスの運賃など、領収書を取得できない支出もあります。
その場合は、交通系ICカードの利用履歴や出張記録、業務日報などを活用し、支払日・金額・目的を確認できるようにしておきましょう。慶弔金などについても、支払先や支払理由、金額を記録した資料を残すことが重要です。
出金伝票は補助資料として利用できますが、作成しただけで事業上の支出であることが証明されるわけではありません。ほかの資料と合わせて、取引の実態を説明できるようにしましょう。
③ 事業用の口座・クレジットカードを分ける
事業用とプライベート用の銀行口座やクレジットカードを分けると、経費の整理や帳簿付けがしやすくなります。
特に、オンラインサービスの利用料やサーバー代、広告費、外注費など、毎月発生する支出は事業用カードにまとめておくと管理が容易です。完全に分けることが難しい場合でも、事業上の支出と私的な支出を明確に区分し、帳簿に正しく記録することが大切です。
6. 経費を計上するときの注意点
経費を増やすこと自体が節税の目的にならないように注意しましょう。
例えば、事業所得を計算する際、必要経費が10万円増えれば、課税対象となる所得は原則として10万円減ります。しかし、税金が10万円安くなるわけではありません。
また、支出が必要経費として認められるかどうかは、勘定科目の名称だけで決まるものではありません。事業との関係、支出の内容、使用実態、証拠資料などが重要です。
判断が難しい高額な支出や、家族との取引、住宅ローン控除などに関係する支出については、税務署や税理士に確認すると安心です。
まとめ
個人事業主の確定申告で必要経費を計上する際は、次のポイントを押さえておきましょう。
- 事業の遂行に必要な支出を経費に計上する
- 私的な支出は経費に含めない
- 自宅兼事務所などの共用費用は、合理的な基準で家事按分する
- パソコンや備品は取得価額や取得時期に応じて処理する
- 領収書や明細、電子取引データを適切に保存する
- 迷った場合は、支出の目的と事業との関係を確認する
正しく経費を計上することは、適切な所得計算と税務上のトラブル防止につながります。日頃から支出の記録と証拠資料を整理し、無理のない形で確定申告に備えましょう。
参考資料
- 国税庁 No.2210 必要経費の知識
- 国税庁 No.2100 減価償却のあらまし
- 国税庁 No.2070 青色申告制度
※税制や特例の適用条件は変更されることがあります。実際の申告では、対象年分に適用される法令や国税庁の最新情報を確認してください。

コメント